
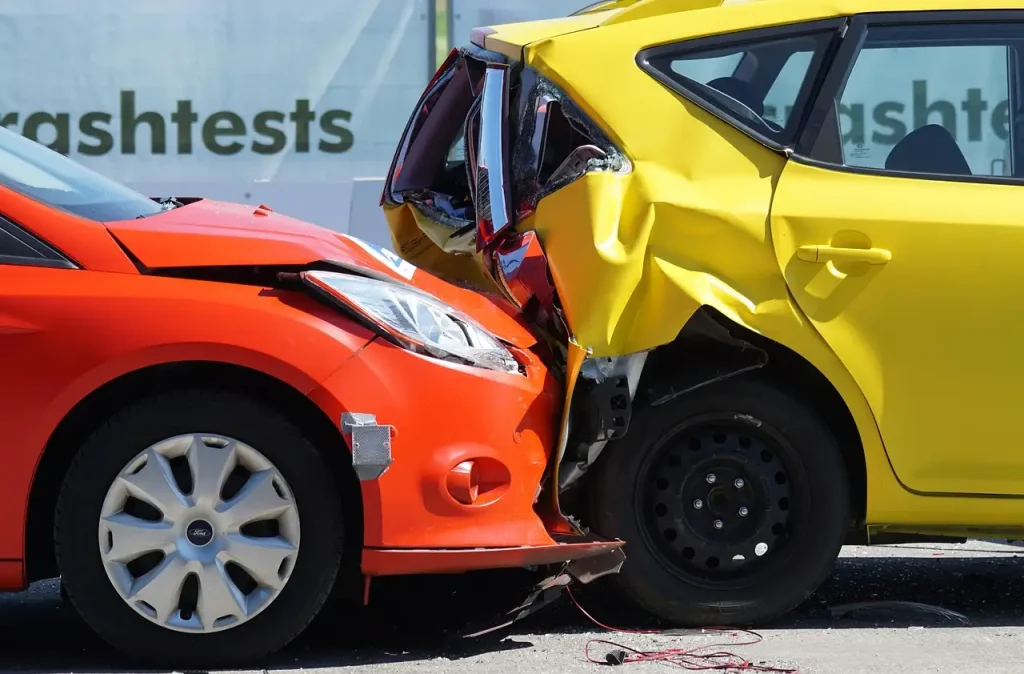
Je staat op het punt om een autoverzekering af te sluiten, of misschien denk je erover om je huidige polis te vergelijken. Dat is slim. Je auto is een investering, en de verzekering die je kiest, beschermt dat bezit én jouw financiële gemoedsrust. Maar hoe vind je nu echt die voordeligste autoverzekering zonder in te leveren op de juiste dekking? Dat is de hamvraag waar we samen induiken.
De zoektocht naar de perfecte balans
Iedereen wil besparen. Dat begrijp je. De maandelijkse kosten tellen op, en de premie voor jouw autoverzekering voelt soms als een noodzakelijk kwaad. Echter, de laagste premie is niet altijd de beste deal. Je zoekt naar een balans. Je wilt een betaalbare autoverzekering die perfect past bij jouw situatie en rijgedrag. De eerste stap hierin is het vergelijken van auto premies. Laten we eens kijken hoe je die balans vindt.
 Wat bepaalt de hoogte van jouw premie?
Voordat je appels met peren gaat vergelijken, is het cruciaal dat je begrijpt welke factoren verzekeraars gebruiken om jouw premie te berekenen. Ken je deze factoren, dan weet je waar je kunt sturen om die premie omlaag te krijgen.
- Jouw schadevrije jaren: Dit is de belangrijkste factor. Hoe meer schadevrije jaren je hebt, hoe hoger je no-claimkorting. Dit resulteert direct in een lagere premie.
- Het type auto: Een dure, sportieve auto kost meer om te verzekeren dan een eenvoudige middenklasser. Dit komt door de kosten voor reparatie en de kans op diefstal.
- De woonplaats: Woon je in een drukke stad met veel kans op schade of diefstal? Dan betaal je vaak meer dan wanneer je op het platteland woont.
- De gekozen dekking: WA is goedkoper dan WA Plus, en Allrisk (of Volledig Casco) is de duurste optie.
- Jouw leeftijd en schatting van kilometers per jaar: Jonge bestuurders betalen vaak meer. Ook het aantal kilometers dat je rijdt, speelt een rol bij het berekenen van het risico.
Door deze elementen helder te hebben, kun je gericht zoeken naar een aanbieder die deze factoren gunstig beoordeelt voor jouw persoonlijke situatie. Zo voorkom je verrassingen achteraf.
De drie hoofddekkingen: Kiezen wat je echt nodig hebt
De keuze voor de beste dekking autoverzekering is de volgende stap. Veel mensen kiezen blindelings voor Allrisk, terwijl dit misschien niet nodig is. Een slimme zet is om eerst de premies van autoverzekeringen te vergelijken. Denk eens kritisch na over de waarde van jouw auto. Is deze nog zo nieuw dat elke kras je diep raakt?
VIDEO: Beste en slechtste autoverzekering
WA: De wettelijke basis
Dit is de minimale verplichte verzekering. WA staat voor Wettelijke Aansprakelijkheid. Deze dekt de schade die jij met jouw auto aan anderen toebrengt. Schade aan je eigen voertuig? Die moet je zelf betalen. Is jouw auto al wat ouder en minder veel waard? Dan is dit vaak de goedkoopste autoverzekering optie.
Essentiële links
Voor meer inzicht in De voordeligste autoverzekering vergelijken en afsluiten, bekijk deze handige links.
- Autoverzekering Vergelijken | Nu €25 Bol.com Cadeaukaart
- Autoverzekering vergelijken 2025 | Goedkoop en snel – Independer
WA Plus (Beperkt Casco)
Dit is een middenweg. Je krijgt de WA-dekking erbij, maar ook dekking voor zaken als diefstal, brand, stormschade en ruitschade. Dit is een populaire keuze voor auto’s die nog een respectabele waarde hebben, maar geen nieuwprijs meer vertegenwoordigen. Je krijgt hierdoor voordeel op je autoverzekering premie vergeleken met Allrisk.
Allrisk (Volledig Casco)
Deze dekking betaalt bijna alles, ook schade aan je eigen auto die door jouw schuld is veroorzaakt (botsing, vandalisme). Heb je een nieuwe of zeer dure auto? Dan biedt dit de meeste gemoedsrust. Wees je er wel van bewust dat dit ook de duurste optie is.
Slim besparen zonder risico: De voordeligste wegen
Je wilt besparen, maar je wilt niet onderverzekerd zijn. Hier liggen de echte kansen om de voordeligste autoverzekering afsluiten te realiseren.
1. Verhoog je eigen risico
Dit is een directe manier om je maandelijkse premie te verlagen. Het eigen risico is het bedrag dat je zelf betaalt bij schade. Als je kiest voor een hoger eigen risico – zeg €500 in plaats van €150 – dan neemt de verzekeraar een groter risico op zich, en dat belonen ze met een lagere premie. Kun jij die grotere uitgave bij schade opvangen? Dan is dit een slimme zet.
2. Controleer je jaarlijkse kilometrage
Rijd je minder kilometers dan je oorspronkelijk hebt opgegeven? Geef dit door aan je verzekeraar! Als je bewijst dat je bijvoorbeeld minder dan 8.000 kilometer per jaar rijdt in plaats van de opgegeven 15.000, past de premie zich aan. Dit is een vaak vergeten manier om te besparen op je autoverzekering op maat.
3. Gebruik vergelijkingssites strategisch
Vergelijkingssites zijn fantastisch om snel een overzicht te krijgen van de prijzen in de markt. Vul je gegevens nauwkeurig in. Let echter goed op de details van de dekking die de site toont. De goedkoopste autoverzekering vergelijken doe je niet alleen op prijs, maar ook op voorwaarden. Controleer zaken als: wat is het eigen risico bij ruitschade? Zijn er speciale eisen voor pechhulp?
4. Let op de no-claimbeschermer
Heb je veel schadevrije jaren opgebouwd? Dan wil je die korting niet verliezen bij één klein incident. Een no-claimbeschermer lijkt duur, maar kan op de lange termijn voordelig zijn als je weet dat je af en toe een kleine, zelf veroorzaakte schade hebt. Het beschermt je no-claimkorting één keer per jaar. Dit is een afweging tussen een hogere maandelijkse premie en het behoud van je opgebouwde voordeel.
De rol van je garage en je rijstijl
Sommige verzekeraars bieden korting als je een vaste, aangesloten garage gebruikt voor reparaties. Dit geeft de verzekeraar meer controle over de kosten. Kijk of jouw voorkeursgarage bij een van de aanbieders is aangesloten. Bovendien, hoe langer je al zonder schade rijdt, hoe meer loyaliteit je opbouwt bij de aanbieder. Verzekeraars zien een lange, schadevrije historie als een teken dat jij een zorgvuldige bestuurder bent. Dit loont altijd op de lange termijn bij het zoeken naar een voordelige autoverzekering.
Veelgestelde vragen over de voordeligste autoverzekering
Wat is de goedkoopste autoverzekering die ik wettelijk mag afsluiten?
De goedkoopste verzekering die je wettelijk mag afsluiten is de basis WA-verzekering. Deze dekt alleen de schade die jij aan anderen toebrengt. Voor de meeste oudere auto’s is dit de meest rendabele basiskeuze.
Hoe vaak moet ik mijn autoverzekering opnieuw vergelijken om geld te besparen?
Het is verstandig om minstens één keer per jaar, vlak voor de jaarlijkse premieverhoging, je huidige polis te vergelijken met het huidige marktaanbod. Verzekeraars verhogen jaarlijks hun tarieven, maar dat doen ze niet bij iedereen even hard. Door jaarlijks te checken, zorg je dat je niet te veel betaalt voor je autoverzekering voor jongeren of oudere bestuurders.
Kan mijn woonplaats echt grote invloed hebben op de premie?
Ja, absoluut. Verzekeraars gebruiken de regio en de postcode om het risico op diefstal, vandalisme en ongevalskans in te schatten. Woon je in een gebied met veel autokriminaliteit, dan zie je de premie vaak stijgen.
Biedt een telematicaverzekering (met een zwarte doos) altijd een lagere premie?
Niet altijd. Telematicaverzekeringen, waarbij je rijgedrag wordt gemonitord, zijn vooral gunstig voor bestuurders die bewijzen dat ze zeer veilig rijden (weinig hard remmen, nachtelijk rijden vermijden). Als je rijstijl gemiddeld of soms wat onrustig is, kan de premie zelfs stijgen, of er is geen korting mogelijk. Het is een specifieke optie voor de zuinige autoverzekering voor veilige rijders.









