
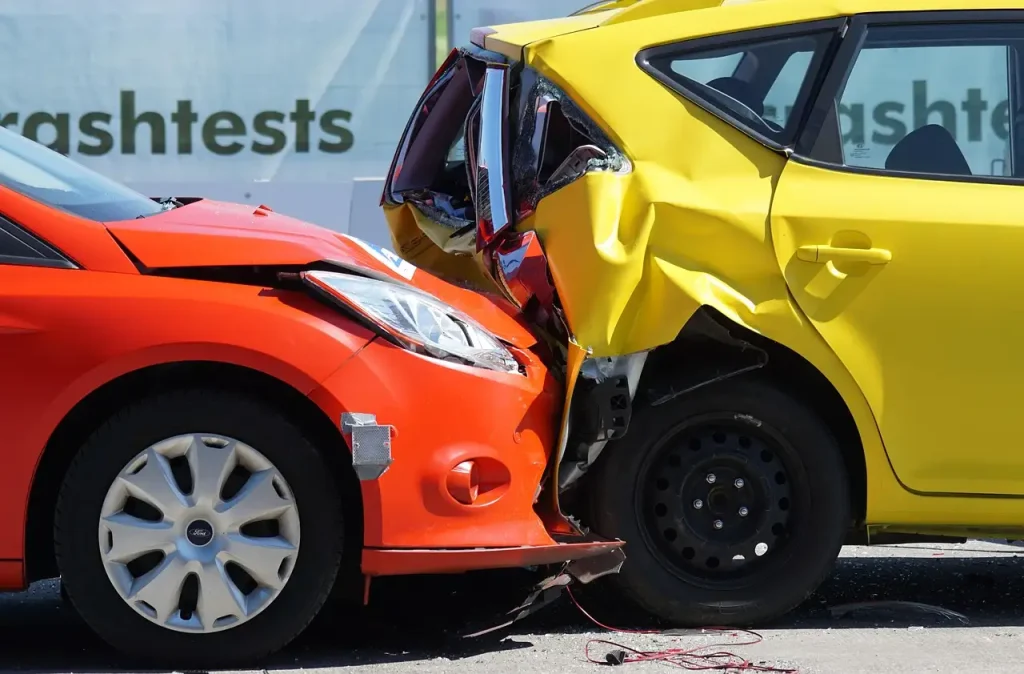
Je auto is meer dan alleen een vervoermiddel. Het is jouw vrijheid, jouw partner op weg naar werk, vakantie of gewoon even boodschappen doen. Die partner verdient de beste bescherming, zeker in een verkeerssituatie die soms onvoorspelbaar is. Daarom denk je vast na over de beste allrisk autoverzekering. Het kiezen van de juiste dekking kan voelen als navigeren door een doolhof. Laten we samen die route helder maken, zodat jij met een gerust hart de weg op gaat.
Waarom allrisk de meest complete bescherming biedt
Je kent vast de basis: WA, WA Plus (of beperkt casco) en Allrisk (volledig casco). De WA-verzekering is wettelijk verplicht; je dekt hiermee de schade die jij aan een ander toebrengt. Dat is een goede basis. Maar wat als jou iets overkomt? Hier komt de allrisk verzekering om de hoek kijken. Deze optie biedt simpelweg de meest uitgebreide vangnet.
Bij een allrisk verzekering ben je gedekt voor schade aan je eigen auto, zelfs als jij de oorzaak bent. Denk aan een klein schuivertje op een drukke parkeerplaats. Of die keer dat je een paaltje over het hoofd zag bij het inparkeren. Met allrisk regelt de verzekeraar de reparatie, zonder dat dit direct jouw financiële buffer raakt. Dit gevoel van zekerheid is goud waard.
 Wat dekt jouw allrisk verzekering precies?
De precieze dekking verschilt per aanbieder, maar de kern is sterk. Je profiteert altijd van de dekkingen die bij WA en WA Plus horen. Wat allrisk extra biedt, zijn de volgende cruciale elementen:
- Schade aan je eigen auto door jouw schuld.
- Diefstal en inbraak (vaak ook bij onopzettelijke fouten).
- Schade door vandalisme (dat is fijn, want dat overkomt je zomaar).
- Schade door storm, brand of natuurrampen.
- Glasschade (hoewel dit soms nog een kleine uitzondering kent).
Als je een relatief nieuwe of dure auto rijdt, is de meerprijs voor allrisk een investering in gemoedsrust. Je wilt toch niet plotseling voor duizenden euro’s aan reparatiekosten staan, puur omdat je een moment niet oplette?
De invloed van de leeftijd van je auto op je keuze
Wanneer je zoekt naar de beste allrisk autoverzekering vergelijken, speelt de leeftijd van je wagen een grote rol. Verzekeraars kijken naar de cataloguswaarde en de dagwaarde van jouw voertuig. Dit is een belangrijk punt voor jou om te overwegen.
Voor een gloednieuwe auto is allrisk vrijwel altijd de slimste keuze. De investering die je deed, wil je beschermen tegen elk risico. De verzekeraar zal in veel gevallen de nieuwwaarde of aanschafwaarde vergoeden bij totaalverlies.
Maar wat als jouw auto al tien jaar oud is? Dan wordt het rekenen. De premie voor allrisk staat dan soms niet meer in verhouding tot de mogelijke uitkering bij schade. Je vraagt je af: is het nog zinvol om allrisk te houden voor mijn oudere auto? Voor voertuigen ouder dan 12 tot 15 jaar, afhankelijk van de waarde, adviseert men vaak over te stappen naar WA Plus. Dan ben je nog steeds beschermd tegen diefstal en storm, maar neem je het risico van kleine eigen schuld-schade voor eigen rekening. Maak deze afweging kritisch voor jouw specifieke situatie.
Kijk naar de no-claimbescherming
Een cruciaal onderdeel van jouw allrisk polis is de no-claimbeschermer. Als je al jaren schadevrij rijdt, heb je een mooie bonus opgebouwd. Eén kleine schade en je premie schiet omhoog. Dit is de angst van velen. Daarom is het essentieel dat je let op de voorwaarden rondom de no-claimbescherming allrisk.
Wat houdt dit precies in? Met deze aanvulling mag je in principe één keer per jaar een schadeclaim indienen, zonder dat je direct je opgebouwde no-claimkorting verliest. Dit geeft lucht. Je kunt die ene keer dat het echt misgaat de verzekeraar het laten afhandelen, zonder dat je de volgende jaren boet voor een foutje. Controleer wel altijd het maximum aantal schades dat onder deze regeling valt en of deze bescherming ook geldt voor ruitschade. Het is een detail dat veel financiële verrassingen voorkomt.
Factoren die jouw premie beïnvloeden
Je zoekt de beste deal, maar de laagste prijs is niet altijd de beste verzekering. De premie voor jouw allrisk verzekering is een puzzel van verschillende factoren. Begrijpen hoe deze puzzel werkt, helpt je om gericht te zoeken naar de goedkoopste allrisk verzekering zonder in te leveren op dekking. Voor het vinden van de beste deal is allrisk verzekering vergelijken de meest effectieve methode.
De belangrijkste invloeden zijn:
- Jouw woonplaats: In drukke steden met veel diefstalrisico betaal je meer dan op het platteland. Dit is logisch, de kans op schade of inbraak is daar groter.
- Jouw schadeverleden: Hoe langer je schadevrij rijdt, hoe meer korting je krijgt. Het aantal schades in de afgelopen vijf jaar telt zwaar mee.
- Het type auto: Luxe, dure auto’s en auto’s die vaak gestolen worden, hebben hogere premies. Ook het vermogen van de motor speelt een rol.
- Jouw eigen risico: Dit is het bedrag dat je zelf betaalt bij schade. Kies je voor een hoog eigen risico, dan daalt de jaarpremie. Kies je voor een laag of zelfs nul eigen risico, dan stijgt de premie. Dit is een directe afweging tussen maandelijkse kosten en financiële buffers.
VIDEO: Autoverzekering vergelijken? Zo vind je de beste dekking voor jouw situatie!
Slim omgaan met het eigen risico
Het eigen risico is jouw persoonlijke knop om de premie te sturen. Als je financieel sterk genoeg bent om een paar honderd euro zelf te dragen bij een kleine deuk, verhoog dan je eigen risico. Dit bespaart je direct op de maandelijkse kosten. Vergeet echter niet om dit bedrag achter de hand te houden. Je wilt niet in de problemen komen als je die rekening moet voldoen.
Voor de allrisk dekking inclusief pechhulp is het vaak verstandig om een lager eigen risico te kiezen. Pechhulp is er immers voor onverwachte noodsituaties, en dan wil je niet ook nog eens een groot bedrag op tafel moeten leggen.
Aanvullende dekkingen die het verschil maken
De basis van allrisk is sterk, maar de ware kracht zit in de aanvullende modules. De beste allrisk verzekering is degene die precies aansluit bij jouw rijgedrag en jouw auto. Denk eens na over deze opties:
Inzittendenverzekering: Deze dekt letselschade van jou en je passagiers bij een ongeval, ongeacht wie de schuldige is. Dit is een zeer waardevolle toevoeging, omdat medische kosten snel oplopen.
Schade aan je eigen accessoires: Heb je geïnvesteerd in dure velgen, een hoogwaardig audiosysteem of een speciale trekhaak? De standaarddekking dekt vaak alleen de fabrieksopties. Voor geïnstalleerde accessoires heb je een aparte dekking nodig.
Glasdekking: Hoewel dit soms standaard in allrisk zit, is het goed om te controleren of de voorruit, zijruiten én achterruit gedekt zijn. Een sterretje in de voorruit repareren is vaak gratis, maar vervangen is prijzig.
Aanvullende pechhulp: De basisdekking is vaak alleen in Nederland. Reis je veel naar het buitenland? Zorg dan dat je dekking hebt voor reparatie ter plaatse, of dat je auto gratis wordt teruggebracht naar huis. Dit is een van de meest onderschatte onderdelen van een goede reisverzekering voor de auto.
Hoe vergelijk je polissen eerlijk?
Je wilt niet urenlang staren naar kleine lettertjes. Eerlijk vergelijken draait om de details die er écht toe doen. Gebruik de volgende checklist bij het doorlezen van offertes:
- Wat is de exacte afhandeling bij total loss (nieuwwaarde of dagwaarde)?
- Is er een eigen risico van toepassing op ruitschade en/of rechtsbijstand?
- Wat is de maximale dekking voor gestolen onderdelen?
- Hoe lang na aankoop geldt de nieuwwaarde-regeling? (Vaak 1 tot 3 jaar.)
- Hoe wordt de korting berekend bij een schadeclaim met no-claimbescherming?
Door deze specifieke vragen te stellen, creëer je een helder beeld van wat je koopt. De beste allrisk verzekering is de verzekering die jou de minste zorgen geeft, niet per se degene met het mooiste plaatje op de folder.
Veelgestelde vragen over allrisk autoverzekeringen
Je hebt nu veel informatie gekregen. Hieronder vind je antwoorden op de meest gestelde vragen, zodat je direct verder kunt met jouw beslissing.
Is een allrisk verzekering altijd duurder dan WA Plus?
Ja, doorgaans betaal je een hogere premie voor een allrisk verzekering. Dit komt omdat je de verzekeraar vraagt meer risico’s te dekken, namelijk de schade aan je eigen voertuig die jij zelf veroorzaakt. De meerprijs moet je afwegen tegen de zekerheid die je krijgt.
Aanvullende informatie
Maak je reis door het onderwerp Beste allrisk autoverzekering vergelijken en afsluiten compleet met deze links.
Wanneer moet ik overstappen van allrisk naar WA Plus?
Als de dagwaarde van je auto laag is geworden, bijvoorbeeld ouder dan 10 tot 12 jaar, en de jaarlijkse premie voor allrisk te hoog wordt in verhouding tot de mogelijke uitkering bij schade. Als je het je kunt veroorloven om een flinke deuk zelf te betalen, stap dan over.
Wat is het verschil tussen nieuwwaarde en dagwaarde bij schade?
De nieuwwaarde is het bedrag waarvoor je de auto nieuw kon kopen. De dagwaarde is de waarde van de auto vlak voordat de schade ontstond, rekening houdend met afschrijving. Bij een nieuwe auto wil je altijd nieuwwaarde dekking in je allrisk polis.









