
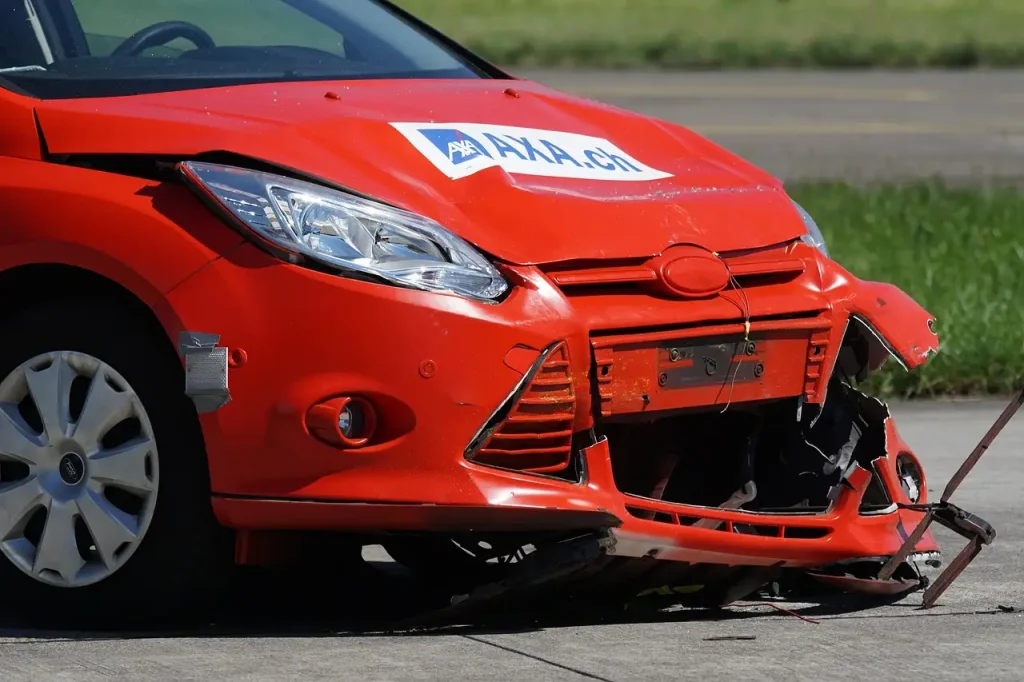
Je hebt een prachtige nieuwe auto aangeschaft, of misschien wel een fijne tweedehands wagen die perfect bij jouw leven past. Dat gevoel van vrijheid op de weg is onbetaalbaar. Maar met die vrijheid komt ook een stukje verantwoordelijkheid: de autoverzekering. En laten we eerlijk zijn, dat is vaak een materie waar je je hoofd over breekt. Vooral als het gaat om die ene cruciale vraag: wat gebeurt er als het noodlot toeslaat en jouw dierbare auto total loss raakt?
De waarde van zekerheid: de aanschafwaarderegeling uitgelegd
Wanneer je net een auto hebt gekocht, vertegenwoordigt deze een bepaald bedrag. Dit is het geld dat jij hebt geïnvesteerd. Bij schade, zeker bij total loss, wil je dat bedrag niet zomaar kwijt zijn. Hier komt de aanschafwaarderegeling om de hoek kijken. Deze regeling is jouw financiële vangnet voor de eerste periode na aankoop van je voertuig.
Denk er eens over na: een auto verliest direct na aankoop al waarde. Dit noemen we afschrijving. Als jouw auto na een paar maanden total loss verklaard wordt, keert de verzekeraar standaard vaak alleen de dagwaarde uit. Dat is wat de auto op dat moment nog waard is op de tweedehandsmarkt, en dat ligt meestal lager dan jouw aankoopbedrag. Dat verschil, dat gat, is wat de aanschafwaarderegeling voor jou dicht.
Wanneer geniet je van deze regeling?
De aanschafwaarderegeling is er niet voor de eeuwigheid. Verzekeraars hanteren specifieke voorwaarden. Het is belangrijk dat je goed kijkt naar de looptijd die jouw verzekeraar hanteert. Meestal geldt deze regeling voor de eerste 6 tot 24 maanden na de datum van aankoop.
Wanneer je de regeling activeert, garandeert de verzekeraar dat bij totaal verlies van je auto, je de volledige aankoopprijs terugkrijgt. Dit geldt voor zowel nieuwe auto’s als occasions. Het is een geruststellende gedachte wanneer je net dat ene bedrag hebt neergelegd.
Is deze regeling standaard inbegrepen?
Dit is een veelgestelde vraag. Nee, de aanschafwaarderegeling is vaak een optionele dekking die je tegen een meerprijs afsluit. Bij de meest uitgebreide verzekering, de Allrisk of WA + Beperkt Casco, is de kans groter dat deze optie beschikbaar is, maar je moet er altijd expliciet naar vragen. Controleer altijd de polisvoorwaarden van jouw autoverzekering.
Als je een nieuwe auto koopt bij de dealer, zit deze regeling soms standaard in het verzekeringspakket dat zij aanbieden. Maar vergelijk altijd de voorwaarden met andere aanbieders. Jouw specifieke situatie en de leeftijd van de auto bepalen of deze dekking zinvol is.
 Het verschil met de nieuwwaarde regeling
Vooral bij gloednieuwe auto’s zie je soms de nieuwwaarde regeling. Dit klinkt misschien hetzelfde, maar er is een belangrijk verschil. De nieuwwaarde regeling geeft je recht op het bedrag waarmee je een identieke, nieuwe auto kunt kopen. Dit is meestal alleen van toepassing op auto’s die korter dan een jaar oud zijn en soms zelfs minder dan 10.000 kilometer hebben gereden.
De aanschafwaarderegeling is breder toepasbaar. Je krijgt de prijs terug die jij betaald hebt, of het nu een gloednieuwe auto was of een recente occasion van een jaar oud. Het gaat om jouw betaalde investering.
Hoe beïnvloedt de dekkingsvorm jouw aanschafwaarderegeling?
De mate van bescherming die je nodig hebt, hangt sterk af van de gekozen dekking. Heb je alleen een WA-verzekering, dan ben je alleen aansprakelijk voor schade aan anderen. Bij WA, WA Plus (Beperkt Casco) en Allrisk (Volledig Casco) ben je ook verzekerd voor schade aan je eigen voertuig.
- WA: Biedt geen dekking voor schade aan je eigen auto. De aanschafwaarderegeling is hier irrelevant.
- WA Plus (Beperkt Casco): Dekt diefstal, inbraak, ruitschade en soms brand. Als de auto gestolen wordt, wil je de aanschafwaarde terugzien.
- Allrisk (Volledig Casco): De meest uitgebreide dekking, inclusief schade door eigen schuld. Dit is het scenario waarin de aanschafwaarderegeling het meest tot zijn recht komt bij een ernstig ongeval.
Zorg ervoor dat de aanschafwaarderegeling past bij de cascodekking die je kiest. Een aanschafwaarderegeling bij een WA-verzekering is immers zinloos, omdat je eigen schade toch niet gedekt is. Voor de beste dekking kun je de opties voor de beste autoverzekering vergelijken.
Jouw rol bij schadeclaim met deze regeling
Stel je voor: je bent betrokken bij een ernstig verkeersincident en de schade is onherstelbaar. Wat moet je dan doen om de aanschafwaarde terug te krijgen? Jouw acties zijn cruciaal voor een vlotte afhandeling van de schade aan je auto.
Wees altijd zorgvuldig met het melden van de schade. De verzekeraar wil bewijs zien van de aankoop. Zorg dat je de volgende documenten bij de hand hebt:
Je moet aantonen wat je betaald hebt voor het voertuig. Sommige verzekeraars vereisen dat je de auto hebt verzekerd binnen een bepaalde termijn na aankoop. Houd deze termijn nauwlettend in de gaten.
De afweging: is de meerprijs het waard?
De aanschafwaarderegeling kost extra premie. Je vraagt je af of die extra kosten zich terugbetalen. Dit hangt volledig af van de waarde van je auto en jouw financiële buffer.
Als je net een dure, recente auto hebt gekocht en je kunt het je absoluut niet veroorloven om het verschil tussen de dagwaarde en de aankoopwaarde zelf op te vangen, dan is deze regeling een slimme investering. Het geeft rust. Het beschermt jouw vermogen.
Aan de andere kant: als je een oudere, voordeligere auto hebt, is de dagwaarde misschien niet zo veel lager dan de aanschafwaarde. Dan wegen de extra kosten van de premie mogelijk niet op tegen de minimale meeropbrengst bij schade. Overweeg goed hoe lang je van plan bent in de auto te rijden. Hoe korter de periode, hoe groter de financiële zekerheid die de regeling biedt.
Veelgestelde vragen over de aanschafwaarderegeling
VIDEO: Autoverzekering vergelijken? Zo vind je de beste dekking voor jouw situatie!
Wanneer eindigt de aanschafwaarderegeling?
De regeling eindigt meestal wanneer de afgesproken periode afloopt (bijvoorbeeld na 12 of 24 maanden), of wanneer de dekking wordt gewijzigd naar bijvoorbeeld alleen WA. Controleer altijd de einddatum in jouw polis.
Krijg ik mijn eigen risico terug bij total loss?
Nee, het eigen risico betaal je vrijwel altijd zelf, ook als de aanschafwaarderegeling van toepassing is. Het eigen risico is het bedrag dat jij zelf draagt bij schade, de verzekeraar betaalt de rest.
Onmisbare bronnen
Bekijk deze interessante artikelen die we hebben uitgekozen over Autoverzekering met aanschafwaarderegeling vergelijken.
Moet de auto bij een merendealer gekocht zijn?
Niet altijd. De meeste verzekeraars kijken naar de geldige aankoopbon en de staat van de auto. Bij occasions is de herkomst minder belangrijk dan bij de nieuwwaarde regeling, maar de aankoop moet wel recent zijn en aan bepaalde eisen voldoen.
Wat gebeurt er als ik de auto verkoop binnen de regelingstermijn?
Als je de auto verkoopt, eindigt de aanschafwaarderegeling automatisch mee met de verzekering voor dat voertuig. Je profiteert er dan niet meer van. Het is slim om de voorwaarden goed te controleren, vooral als je overweegt je autoverzekering te vergelijken.









