
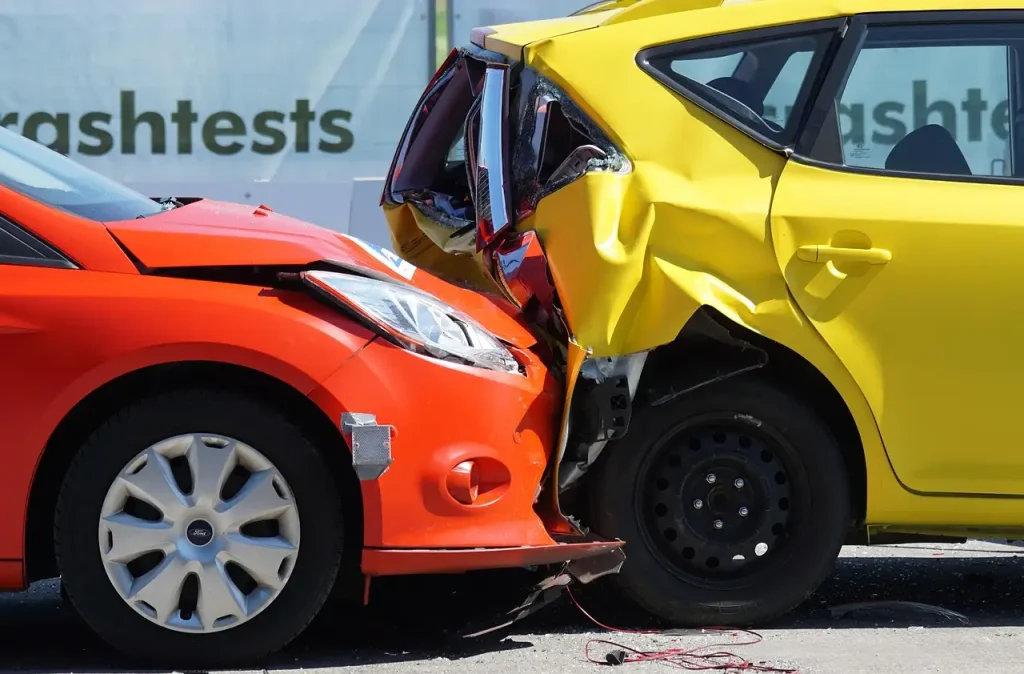
Je staat op het punt een auto aan te schaffen, of misschien rijd je al een tijdje rond en wil je jouw huidige verzekering eens kritisch onder de loep nemen. Dat is een slimme zet. Jouw auto is meer dan alleen een vervoermiddel; het is een verlengstuk van jouw leven, jouw vrijheid. En juist die vrijheid wil je goed beschermen. Een verzekering auto afsluiten lijkt soms een ingewikkelde puzzel, maar met de juiste informatie wordt het een stuk helderder. Laten we samen die stappen doorlopen, zodat jij met een gerust hart de weg op kunt.
Waarom jouw auto een goede verzekering verdient
Stel je voor: je bent onderweg, geniet van de rit. Helaas kun je niet altijd alles controleren. Een onverwachte file, een glad wegdek, of een moment van onoplettendheid bij een ander. Het gebeurt. Jouw autoverzekering is die vangnet dat je nodig hebt als het onverhoopt misgaat. Het gaat niet alleen om schade aan je eigen voertuig, maar ook om de verantwoordelijkheid die je draagt voor anderen.
In Nederland is een basisverzekering wettelijk verplicht. Zonder deze dekking mag je de weg simpelweg niet op. Maar de basisdekking is vaak niet genoeg om écht zorgeloos te rijden. Je wilt weten wat jouw opties zijn om jezelf optimaal te beschermen. Dit is jouw kans om een verzekering te kiezen die écht bij jouw situatie past.
De drie pijlers van autoverzekeringen
De meeste aanbieders hanteren drie basisvormen van dekking. Jouw keuze hangt sterk af van de waarde van jouw auto en hoe lang je van plan bent deze te rijden. Denk hier rustig over na terwijl je de opties bekijkt.
 1. WA-verzekering: de wettelijke basis
De WA staat voor Wettelijke Aansprakelijkheid. Dit is het absolute minimum. Deze verzekering dekt de schade die jij met jouw auto aan anderen toebrengt, zowel materieel als letselschade. Bedenk goed: schade aan je eigen auto is hiermee niet gedekt. Voor oudere auto’s, met een lage dagwaarde, kan dit een prima start zijn als je de kosten laag wilt houden.
2. WA beperkt casco: een stapje extra
Met WA beperkt casco, soms ook wel ‘mini-casco’ genoemd, gaat je dekking een stukje verder. Naast de verplichte WA-dekking, verzeker je ook een aantal specifieke schades aan je eigen auto. Denk hierbij aan:
- Diefstal van de auto of onderdelen.
- Ruitschade (vaak een veelvoorkomende en kostbare reparatie).
- Schade door storm of blikseminslag.
- Schade door aanrijding met dieren.
Dit is een populaire keuze voor auto’s die nog wat jaren mee moeten en een gemiddelde waarde vertegenwoordigen. Het biedt een fijne balans tussen premie en dekking. Om de juiste keuze te maken, kun je de autoverzekering top 10 bekijken.
3. Allrisk (Volledig casco): de meest complete bescherming
Als je een gloednieuwe auto rijdt, of een auto die je net hebt gekocht en waar je nog jarenlang plezier van wilt hebben, dan is Allrisk de beste keuze. Dit omvat alles van WA beperkt casco, én dekt schade aan je eigen auto, zelfs als jij die zelf veroorzaakt hebt (botsing, omslaan, vandalisme). Dit geeft het grootste gevoel van zekerheid.
Jouw persoonlijke situatie: de sleutel tot de juiste polis
Het afsluiten van een autoverzekering vergelijken is nutteloos als je niet eerst helder hebt wat jouw behoeften zijn. De perfecte verzekering bestaat niet; er is alleen de verzekering die perfect bij jóu past.
Kijk naar je auto en je rijgedrag
Hoe oud is jouw auto? Een auto ouder dan vijftien jaar is vaak niet meer waardevol genoeg om een dure Allrisk-verzekering voor af te sluiten. De premie weegt dan niet meer op tegen de mogelijke uitkering.
Hoeveel kilometers rij je per jaar? Als je een paar duizend kilometer rijdt voor boodschappen, is dat anders dan wanneer je dagelijks de snelweg trotseert. Sommige verzekeraars bieden speciale tarieven voor weinig kilometers rijden.
En hoe lang heb je jouw rijbewijs al? Jouw schadevrije jaren spelen een grote rol in de premie. Hoe meer schadevrije jaren, hoe hoger jouw no-claimkorting en hoe lager de prijs van jouw maandelijkse premie.
VIDEO: Intergroep: 7 tips bij de aankoop van uw auto of afsluiten van uw autoverzekering
Aanvullende informatie
Ga dieper in op Verzekering auto afsluiten: vergelijk en bespaar direct met deze informatieve selectie.
- Autoverzekering afsluiten in 2026 & bespaar tot € 300 | Allianz Direct
- Autoverzekering vergelijken februari 2026 | Direct afsluiten
De invloed van de locatie
Waar parkeer je jouw auto voornamelijk? In een drukke stad met veel kans op kleine parkeerschades of vandalisme? Dan is een bredere dekking wellicht verstandiger. Woon je landelijk en parkeer je de auto altijd in je eigen afgesloten garage? Dan loop je misschien minder risico op externe schade.
Onderdelen die je kunt aanpassen
Een standaardpolis is een startpunt. Vervolgens kun je deze naar jouw wensen aanpassen. Dit is waar je echt grip krijgt op de kosten en de dekking.
Eigen risico bepalen
Het eigen risico is het bedrag dat je zelf betaalt bij een schadegeval voordat de verzekeraar bijspringt. Wil je een lagere maandelijkse premie? Dan kies je vaak voor een hoger eigen risico. Denk goed na over hoeveel geld je direct achter de hand hebt als er onverhoopt iets gebeurt. Een autoverzekering met hoog eigen risico bespaart maandelijks geld, maar vraagt wel om een buffer.
Aanvullende dekkingen
Er zijn diverse opties om jouw basisdekking te verrijken. Een van de meest uitgebreide keuzes is de beste allrisk autoverzekering. Bedenk welke risico’s jou het meest bezighouden:
- Rechtsbijstandverzekering verkeer: Hulp bij juridische geschillen na een ongeval.
- Ongevallen inzittenden verzekering (OVI): Keert een vast bedrag uit bij blijvende invaliditeit of overlijden van de inzittenden, ongeacht wie de schuldige is.
- Pechhulpdekking: Essentieel als je veel onderweg bent. Hulp bij pech in binnen- en buitenland.
- No-claimbeschermer: Hiermee kun je één keer per jaar schade claimen zonder dat je jouw opgebouwde no-claimkorting verliest.
De beste tijd om een verzekering af te sluiten of over te stappen
Wanneer je jouw nieuwe autoverzekering afsluiten gaat, is belangrijk. Meestal kun je jaarlijks overstappen, op de vervaldatum van je huidige polis. Je ontvangt hiervan tijdig bericht van je huidige verzekeraar. Zorg dat je minimaal een maand voor die datum de markt in kaart brengt.
Heb je jouw nieuwe auto net gekocht? Dan sluit je direct een verzekering af, want rijden zonder is geen optie. Je hebt dan meestal twee weken de tijd om de definitieve polis rond te maken, mits je een tijdelijke dekking hebt geregeld of je de auto nog niet op de openbare weg gebruikt.
Vergeet niet om jouw huidige verzekeraar schriftelijk op te zeggen nadat je de nieuwe polis hebt bevestigd. Zo voorkom je dubbele premiebetalingen.
Veelgestelde vragen over autoverzekeringen
Moet ik een rechtsbijstandverzekering afsluiten als ik mijn auto verzeker?
Nee, het is niet verplicht, maar het is wel sterk aan te raden. Het helpt je bij juridische procedures na een verkeersongeval, bijvoorbeeld bij het verhalen van schade op een tegenpartij.
Wat is een no-claimbeschermer precies?
De no-claimbeschermer zorgt ervoor dat je één keer per jaar schade kunt claimen zonder dat je direct je opgebouwde korting kwijtraakt. Je premie stijgt dan niet direct, al kan de verzekeraar de premie op een ander moment wel verhogen.
Hoe weet ik welke kilometerstand ik moet opgeven?
Kijk naar de gemiddelde ritjes die je maakt en tel dit op voor een jaar. Het is beter om een iets hogere inschatting te maken dan te laag. Als je significant meer rijdt dan opgegeven, kan de verzekeraar moeilijk doen bij een schadeclaim.
Wat is het verschil tussen WA beperkt casco en WA plus?
Deze termen worden vaak door elkaar gebruikt. WA beperkt casco is de meest gangbare term voor de dekking die naast de wettelijke aansprakelijkheid ook diefstal, ruitschade en stormschade dekt.









