
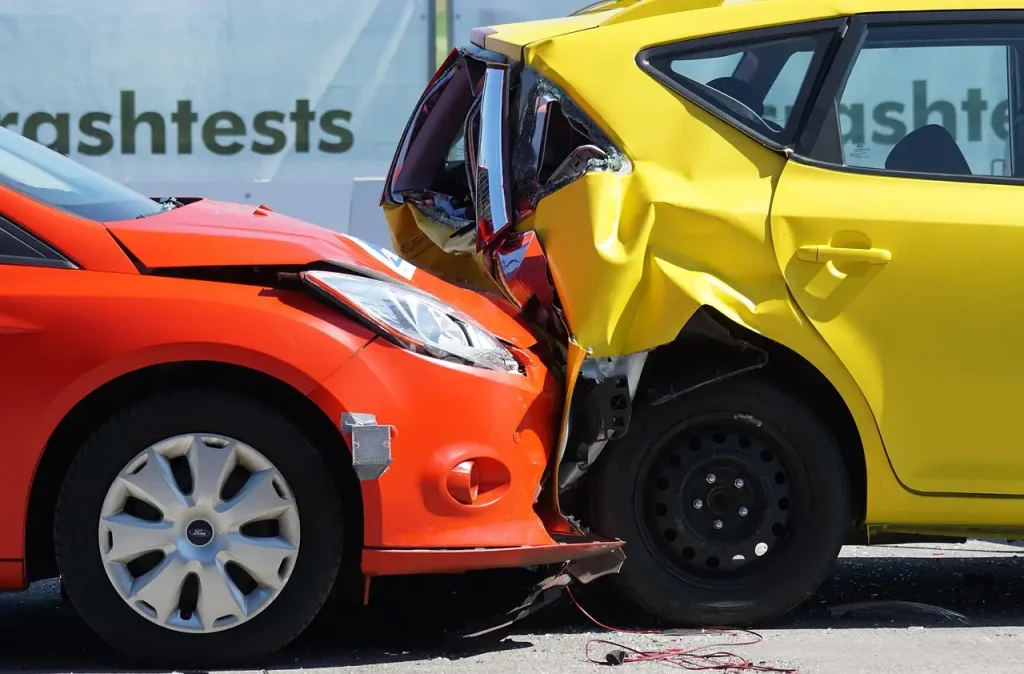
Jouw auto. Dat vertrouwde gevoel als je instapt. De sleutel omdraaien en de motor start. Je auto is meer dan alleen een vervoermiddel; het is vrijheid. Het brengt je naar je werk, naar dierbaren, op avontuur. Maar met die vrijheid komt ook een verantwoordelijkheid: de verzekering. We duiken samen in de wereld van de risk autoverzekering. Geen droge kost, maar een heldere blik op wat jij nodig hebt om met een gerust hart de weg op te gaan.
Wat maakt een autoverzekering een ‘risk’ verzekering?
Als we het hebben over een ‘risk autoverzekering’, dan bedoelen we eigenlijk de basis. Het gaat om het afdekken van de risico’s die bij autorijden komen kijken. Het Nederlandse systeem kent een verplichte basisverzekering. Dit is de WA-verzekering, oftewel Wettelijke Aansprakelijkheid. Zonder deze verzekering mag je de weg in Nederland niet eens op. Dat is de eerste laag bescherming tegen de risico’s die je voor anderen vormt.
Maar de term ‘risk’ impliceert vaak meer dan alleen de wettelijke plicht. Het gaat erom hoe jij jouw eigen risico bij autoverzekering beheert. Hoeveel risico wil je zelf dragen? En welk deel leg je neer bij de verzekeraar? Dat is de kern van jouw persoonlijke verzekeringskeuze, en voor een vergelijk is het handig om de beste autoverzekering berekenen.
 De basis: WA-dekking begrijpen
De WA-dekking is de absolute ondergrens. Als jij een schade veroorzaakt aan de auto van een ander, de spullen van een ander, of iemand letsel toebrengt, dan dekt de WA-verzekering de kosten. Jouw eigen schade aan jouw auto valt hier niet onder. Dit is essentieel, want de kosten na een ernstig ongeval kunnen oplopen tot torenhoge bedragen. Jouw WA-verzekering zorgt ervoor dat jouw financiële toekomst veilig blijft, ook als jij per ongeluk de schuldige bent.
Kiezen voor meer zekerheid: de aanvullende dekkingen
Je wilt natuurlijk ook dat jouw eigen trouwe bolide goed beschermd is. Hier komen de aanvullende modules om de hoek kijken. Deze modules bepalen de mate van autoverzekering risicobeperking die je kiest. Je kijkt naar de waarde van je auto en hoe lang je die waarde wilt beschermen.
WA + beperkt casco: de middenweg
Veel mensen vinden WA + beperkt casco, vaak ook mini-casco genoemd, een prettige middenweg. Je dekt de basis WA af, maar voegt daar dekkingen aan toe die buiten jouw schuld om ontstaan. Denk hierbij aan de risico’s die je niet kunt beïnvloeden. Het gaat dan om:
- Diefstal van jouw auto.
- Schade door storm of blikseminslag.
- Ruitschade (vaak is hiervoor geen eigen risico verschuldigd, maar check altijd de polisvoorwaarden).
- Schade door aanrijding met dieren.
Dit is een slimme keuze voor auto’s die nog enige waarde hebben, maar waar je niet de hoofdprijs voor wilt betalen qua premie. Je vermindert hiermee een groot aantal onverwachte kostenposten, en voor de beste opties kun je terecht bij een goedkope autoverzekering.
VIDEO: 5 beste autoverzekeringsmaatschappijen om geld te besparen #persoonlijkefinanciering #autokopen #auto’s #geldbesparendetips
WA + volledig casco: de meest uitgebreide bescherming
De meest complete bescherming biedt de WA + volledig casco verzekering, beter bekend als allrisk. Dit is de keuze als je echt elk groot risico wilt afdekken. Naast de eerder genoemde dekkingen, verzeker je hiermee ook de schade aan je eigen auto die je zelf veroorzaakt. Een moment van onoplettendheid bij het parkeren? Je rijdt tegen een paaltje? Met allrisk dekt de verzekeraar deze schade (minus jouw eigen risico).
Dit is vaak de aanbevolen verzekering voor nieuwe auto’s of auto’s die je net hebt aangeschaft en waarvan de waarde nog hoog is. Je beschermt zo jouw investering optimaal tegen alle denkbare dagelijkse rijrisico’s.
Jouw eigen risico bepalen
Een cruciaal onderdeel van elke autoverzekering is het eigen risico. Dit is het bedrag dat je bij schade zelf betaalt, voordat de verzekeraar bijspringt. Dit mechanisme helpt de verzekeraar de premies laag te houden. Hoe hoger jouw gekozen eigen risico, hoe lager de premie die je maandelijks betaalt.
Het is belangrijk om hier goed over na te denken. Vraag jezelf af: welk bedrag kan ik direct uit mijn spaarpot halen zonder dat dit problemen geeft? Als je een groot bedrag kunt missen, kies dan voor een hoger eigen risico en bespaar op de maandelijkse kosten. Dit is een directe manier om jouw premie autoverzekering risico te beïnvloeden.
Let op: het eigen risico verschilt per dekking. Bij WA ben je geen eigen risico verschuldigd (want je claimt bij de tegenpartij). Bij schade onder de beperkt casco dekking kan een ander bedrag gelden dan bij de volledig casco dekking.
Factoren die jouw premie en risico beïnvloeden
Verzekeraars baseren de hoogte van jouw premie op een reeks factoren die jouw persoonlijk risicoprofiel bepalen. Ze kijken naar jou en je auto om een eerlijke prijs vast te stellen. Begrijp deze factoren, dan begrijp je beter hoe de premie tot stand komt.
Jouw rijgeschiedenis
Hoe langer je schadevrij rijdt, hoe meer no-claimkorting je opbouwt. Deze korting verlaagt je premie aanzienlijk. Een goede rijder betaalt minder premie. Dit systeem beloont verantwoordelijk gedrag en vermindert jouw financiële risico bij schadeclaims.
Lees meer hier
Verrijk je kennis over Risk autoverzekering: Vergelijk en bespaar nu met deze essentiële leesmaterialen.
De auto zelf
Niet elke auto is even duur om te verzekeren. De volgende kenmerken spelen een grote rol:
- Type en merk: Duurdere auto’s of auto’s met veel diefstalgevoelige opties zijn duurder om te verzekeren.
- Vermogen: Krachtige motoren brengen statistisch gezien meer risico met zich mee.
- Cataloguswaarde: Hoe nieuwer en duurder de auto, hoe hoger de verzekeringskosten voor diefstal en total loss.
- Woonplaats: Wonen in een drukke stad met veel parkeerstress en kans op vandalisme verhoogt het risico.
Jouw gebruik van de auto
Rijd je veel kilometers per jaar? Dan loop je meer risico op een ongeval dan iemand die de auto alleen sporadisch gebruikt. Veel verzekeraars vragen naar jouw verwachte jaarlijkse kilometers. Wees hier eerlijk over; te weinig kilometers opgeven kan bij schade tot problemen leiden.
Extra’s die jouw risico verder verlagen
Naast de basisdekkingen kun je nog enkele opties overwegen die specifiek gericht zijn op het afvangen van bepaalde ‘grijze gebieden’ in het risicobeheer.
Pechhulp en de no-claimbeschermer
Pechhulp is geen verzekering in de strikte zin van het woord, maar een servicepakket dat enorm veel stress wegneemt. Of je nu in Nederland of Europa strandt, hulp komt eraan. Het is een directe buffer tegen het ongemak en de hoge kosten van pech onderweg.
De no-claimbeschermer is een interessante optie. Hiermee mag je één keer per jaar schade claimen, zonder dat je no-claimkorting eraf gaat. Dit is vooral nuttig als je net je maximale korting hebt bereikt. Je betaalt hiervoor een kleine toeslag op je premie, maar je beschermt jouw opgebouwde korting tegen een kleine, onvermijdelijke schade. Dit is een directe verzekering tegen het verlies van je korting.
Schade aan je eigen auto bij een onbekende dader
Heb je schade, maar weet je niet wie de dader is (bijvoorbeeld vandalisme)? Dit valt onder de allriskdekking. Als je beperkt casco hebt, val je hierbuiten. Het is de moeite waard om dit risico af te wegen tegen de meerprijs van de allriskpolis. Het gevoel dat je eigen geparkeerde auto veilig is voor dit soort onvoorspelbare schade, geeft veel rust.
Veelgestelde vragen over de risk autoverzekering
Wat is het verschil tussen eigen risico en premie?
De premie is het bedrag dat je periodiek (meestal maandelijks of jaarlijks) betaalt om de verzekering in stand te houden. Het eigen risico is het bedrag dat je zelf betaalt bij een geclaimde schade. Hoe hoger de premie, hoe lager het eigen risico vaak is.
Wanneer schakel ik over van Allrisk naar Beperkt Casco?
Experts adviseren vaak om over te stappen zodra de cataloguswaarde van je auto (na aftrek van de afschrijving) lager is dan de kosten van de allriskpremie plus het eigen risico over een paar jaar. Simpel gezegd: als de auto niet veel meer waard is dan de verzekering kost, is beperkt casco vaak verstandiger.
Wat valt onder de Wettelijke Aansprakelijkheid (WA)?
De WA-verzekering dekt uitsluitend de schade die jij met jouw voertuig toebrengt aan andere personen, hun eigendommen of hun voertuigen. Schade aan je eigen auto, letsel aan jezelf (als bestuurder) of diefstal zijn niet gedekt onder de WA-verzekering.
Moet ik een no-claimbeschermer afsluiten?
Dit is een persoonlijke keuze. Als je merkt dat je een hoge no-claimkorting hebt opgebouwd en je je zorgen maakt over één kleine, zelfveroorzaakte schade die je korting kan laten dalen, dan is de no-claimbeschermer een goede investering om dat risico af te dekken. Is je korting nog laag, dan heeft dit minder zin.









