
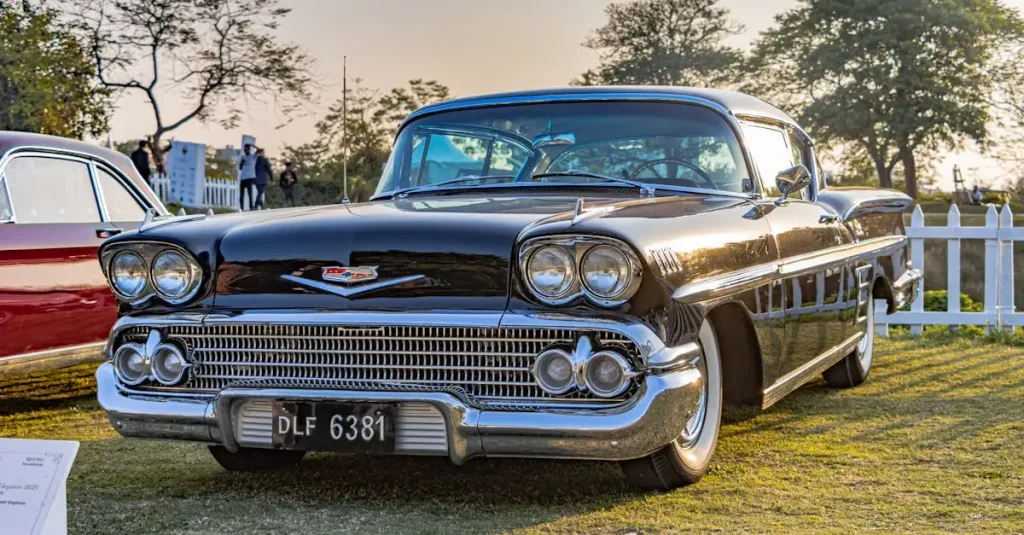
Jouw klassieke auto, die parel op wielen, verdient meer dan zomaar een verzekering. Het is een stukje geschiedenis, een bron van trots. Wanneer je de sleutel omdraait en de motor aanslaat, voel je die unieke verbinding. Maar die passie brengt ook een verantwoordelijkheid met zich mee. Je zoekt naar de perfecte oldtimer autoverzekering vergelijken; iets dat recht doet aan de waarde van jouw schat, zonder dat het je te veel kost. Het lijkt soms een zoektocht door een doolhof van voorwaarden en premies. Laten we samen die weg helder maken.
Waarom jouw klassieker een speciale verzekering vraagt
Een moderne auto verzeker je vaak eenvoudigweg op basis van de cataloguswaarde. Bij een oldtimer ligt dat anders. Jouw bolide is immers uniek. De emotionele waarde is vaak groter dan de financiële. Bovendien zijn onderdelen soms lastig te vinden, wat de reparatiekosten opdrijft.
Je hebt een verzekering nodig die oog heeft voor deze bijzonderheden. Voor het vergelijken van reguliere autoverzekeringen kun je terecht bij autoverzekering vergelijken. Standaardpolissen houden vaak onvoldoende rekening met de specifieke risico’s en de waardeontwikkeling van een youngtimer of klassieker. Denk bijvoorbeeld aan schade door stilstand of de kosten van specialistische restauratiewerkzaamheden. Daarom is het cruciaal dat je goed onderzoekt welke dekking het beste bij jouw situatie past. Het draait allemaal om maatwerk.
 De taxatiewaarde: de basis van jouw polis
Een essentieel onderdeel van elke goede oldtimer verzekering vergelijken is de taxatiewaarde. De verzekeraar moet weten hoeveel jouw auto écht waard is. Dit voorkomt discussies achteraf bij schade.
- Laat je auto periodiek taxeren. Dit verzekert dat de dekking actueel blijft.
- Een recente taxatie is vaak een voorwaarde voor een eerlijke uitkering bij total loss.
- Sommige verzekeraars hanteren een ‘Waarde zoals afgesproken’ (WGA), wat duidelijkheid schept.
Als je zoekt naar beste oldtimer verzekering afsluiten, dan is de taxatie het startpunt. Zonder dit document werkt geen enkele specialistische aanbieder echt goed mee.
De verschillende dekkingsvormen onder de loep
Net als bij moderne auto’s, heb je bij oldtimers verschillende opties qua dekking. Het is altijd verstandig om de verschillende opties voor je autoverzekering te vergelijken. De keuze hangt sterk af van hoe vaak je rijdt en hoe waardevol jouw investering is. Overweeg wat je wilt beschermen.
WA versus Allrisk voor klassiekers
De Wettelijke Aansprakelijkheid (WA) is wettelijk verplicht. Het dekt schade die jij met jouw auto aan anderen toebrengt. Maar dekt het de schade aan jouw eigen geliefde voertuig? Nee. Voor een oldtimer is dit vaak onvoldoende.
De beperkte Casco (ook wel WA + Beperkt Casco genoemd) biedt meer bescherming. Denk aan diefstal, brand en ruitschade. Dit is een populaire middenweg.
Allrisk (of Volledig Casco) biedt de breedste bescherming. Dit is verstandig bij recent gerestaureerde of zeer zeldzame exemplaren. Controleer wel altijd de uitsluitingen. Soms sluiten verzekeraars schade door gebreken in oudere techniek uit.
VIDEO: Oldtimer autoverzekering afsluiten – Vergelijken-Autoverzekeringen.nl
Rijbeperkingen en kilometergrenzen
Een groot voordeel van oldtimer verzekering vergelijken is de kilometerbeperking. Je rijdt immers niet dagelijks in je klassieker. Veel aanbieders stellen hier een limiet aan, bijvoorbeeld 5.000 of 7.500 kilometer per jaar. Dit drukt de premie aanzienlijk.
Bedenk goed hoeveel je daadwerkelijk rijdt. Ga je naar klassieke evenementen of korte ritjes in het weekend? Wees eerlijk tegenover de verzekeraar. Als je meer kilometers maakt dan afgesproken, kan dit problemen opleveren bij schade.
Hoe je de scherpste premie vindt
Je wilt natuurlijk niet te veel betalen, maar de allerlaagste prijs is zelden de beste deal voor een klassieker. Je zoekt naar de beste prijs-kwaliteitverhouding bij een verzekeraar die verstand heeft van klassieke voertuigen.
Gebruik vergelijkingssites slim
Vergelijkingssites zijn handig om snel een eerste overzicht te krijgen van de goedkoopste oldtimer verzekering. Maar wees kritisch. De getoonde premie is vaak gebaseerd op minimale dekking.
Wanneer je de vergelijking invoert, zorg dan dat je direct de juiste specificaties invoert:
- Exacte bouwjaar en model.
- De geregistreerde taxatiewaarde.
- Het aantal kilometers dat je realistisch rijdt.
- Eventuele wensen voor de reparatie (bijvoorbeeld uitsluitend gebruik van originele onderdelen).
Verdiepende links
Hier zijn enkele informatieve links speciaal over Oldtimer autoverzekering vergelijken en afsluiten.
Specialistische verzekeraars versus algemene aanbieders
Veel autobezitters ontdekken dat algemene verzekeraars soms worstelen met het waarderen van een zeldzame oldtimer. Zij neigen naar een dagwaarde, wat jou financieel benadeelt.
Kijk daarom specifiek naar verzekering oldtimer specialist. Deze partijen kennen de markt. Ze weten dat een bepaald model in waarde stijgt en dat de reparatie gespecialiseerde kennis vereist. Zij bieden vaak dekkingen aan die je elders mist, zoals een speciale regeling voor stalling of transport naar een show.
De voorwaarden die je echt moet lezen
De voorwaarden bepalen wat je krijgt wanneer het erop aankomt. Neem hier echt de tijd voor. Dit is waar de kleine lettertjes het verschil maken tussen een soepele afhandeling en teleurstelling.
Eigen risico en pechhulp
Het eigen risico is het bedrag dat je zelf betaalt bij schade. Een hoger eigen risico verlaagt vaak je premie. Weeg af of je dit bedrag kunt missen bij een onverwachte gebeurtenis.
Pechhulp is ook een punt van aandacht. Biedt de verzekeraar standaard hulp, of moet je dit apart bijverzekeren? En als je met pech strandt, sturen ze dan een standaard takelwagen, of een gespecialiseerd bedrijf dat jouw klassieker veilig naar de juiste garage brengt? Dit laatste is cruciaal.
Schade tijdens transport of stalling
Hoe is jouw auto verzekerd als deze niet rijdt? Als je jouw klassieker vervoert naar een concours of deze in de winterstalling zet, heb je soms aanvullende dekking nodig. Sommige polissen stoppen de volledige dekking zodra de auto geparkeerd wordt buiten een beveiligde garage. Controleer deze details zorgvuldig bij jouw oldtimer verzekering vergelijken traject.
Veelgestelde vragen over oldtimer verzekeringen
Je hebt vast nog wat praktische vragen over dit proces. Hieronder vind je antwoorden op de meest voorkomende zaken.
Wat is het verschil tussen een youngtimer en een oldtimer verzekering?
Een youngtimer is doorgaans een auto ouder dan 15 jaar, maar jonger dan 25 jaar. Ze hebben vaak nog een lagere dagwaarde. Oldtimers zijn meestal 25 jaar of ouder. Youngtimerpolissen zijn vaak flexibeler en soms iets voordeliger, omdat de taxatiewaarde nog minder vastligt dan bij echte klassiekers.
Moet ik mijn oldtimer elk jaar laten taxeren?
De meeste verzekeraars vragen om een taxatie die niet ouder is dan één tot drie jaar. Voor zeer waardevolle of snel in waarde stijgende modellen is jaarlijks taxeren aan te raden om de dekking optimaal te houden.
Kan ik mijn oldtimer verzekeren als ik er niet mee rijd?
Ja, dat kan. Dit heet een ‘schorsingsverzekering’ of een ‘stalingsdekking’. Je betaalt dan alleen voor de basisdekking (vaak brand en diefstal) en niet voor de kilometers. Dit is ideaal voor auto’s die alleen in de zomermaanden de weg op gaan.
Wat is de invloed van de schadevrije jaren op mijn oldtimerpremie?
Bij oldtimers tellen schadevrije jaren vaak minder zwaar mee dan bij moderne auto’s. Sommige specialistische verzekeraars hanteren een vaste no-claimkorting, omdat de premie is gebaseerd op een lage kilometerstand en hoge taxatiewaarde, in plaats van jouw rijgeschiedenis.









