
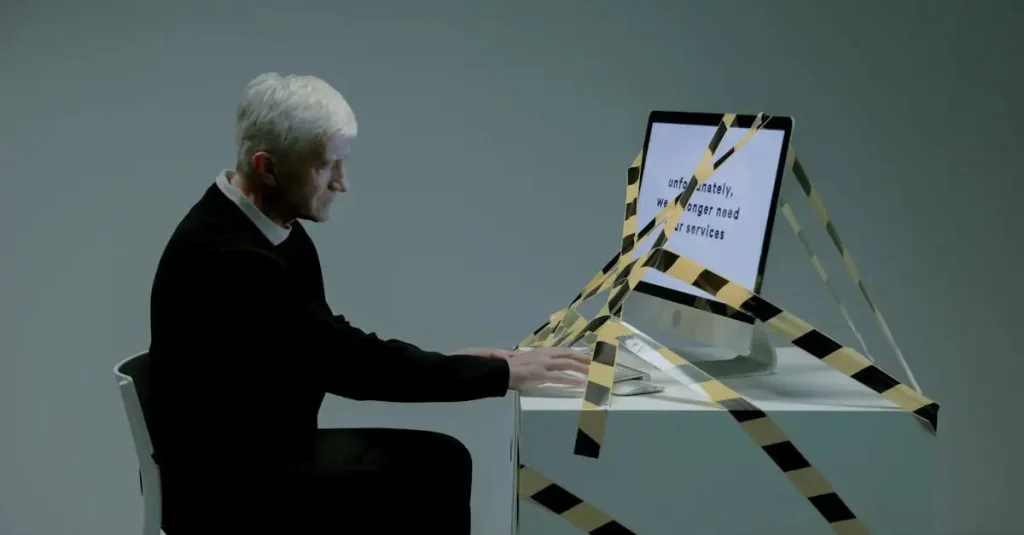
Je staat op het punt een auto aan te schaffen, of misschien ben je simpelweg toe aan een nieuwe autoverzekering. Je zoekt naar een eerlijke prijs, naar voorwaarden die bij jouw situatie passen. Maar al snel kom je tegen dat je leeftijd ineens een gigantische rol speelt in de premie die je betaalt. Voel je je daardoor soms onterecht beoordeeld? Begrijpelijk. De wereld van autoverzekeringen lijkt soms een ingewikkelde puzzel, waarin je door je geboortedatum plotseling in een hogere risicocategorie belandt. Het is tijd om dit onderwerp, autoverzekering zonder leeftijdsdiscriminatie, eens onder de loep te nemen.
Waarom leeftijd zo’n grote factor is in premies
Verzekeraars baseren hun tarieven op risicoanalyse. Ze kijken naar statistieken. Deze statistieken wijzen uit dat bepaalde leeftijdsgroepen vaker betrokken zijn bij ongevallen. Voor jongeren onder de 25 jaar is dit statistisch gezien een hoger risico. Ook senioren worden soms anders ingeschat naarmate ze ouder worden. Dit is de basis van hun berekening, hoe oneerlijk dit soms ook voelt voor jou als ervaren, voorzichtige bestuurder.
Je betaalt dus niet alleen voor de auto of de kilometers die je rijdt. Je betaalt voor het gemiddelde risico dat de maatschappij aan jouw geboortejaar koppelt. Dit is de kern van de traditionele manier van premiebepaling. Het systeem kijkt naar het verleden, niet naar jouw individuele rijgedrag van vandaag.
 De zoektocht naar eerlijkere tarieven
Gelukkig zie je een verschuiving ontstaan. Steeds meer aanbieders erkennen dat een algemene leeftijdsgrens niet altijd recht doet aan de individuele bestuurder. Jouw ervaring achter het stuur, je schadevrije jaren en de auto die je kiest, zijn minstens zo belangrijk. Je zoekt naar een maatschappij die verder kijkt dan alleen je geboortedatum.
Deze ontwikkeling richt zich op alternatieve manieren om risico’s in te schatten. Denk aan technologie en persoonlijke data. Het doel? Een betaalbare autoverzekering die écht jouw persoonlijke risicoprofiel weerspiegelt.
Telematica: Rijgedrag als basis voor je premie
Eén van de meest concrete manieren om leeftijdsdiscriminatie te omzeilen, is door over te stappen op een verzekering gebaseerd op daadwerkelijk rijgedrag. Dit heet telematica, ofwel een ‘Pay As You Drive’ (PAYD) verzekering. Je installeert een klein kastje in je auto, of gebruikt een app op je telefoon. Dit meet hoe je rijdt.
Wat meet zo’n systeem precies?
- Hard remmen en snel accelereren: Rustige bestuurders krijgen vaak korting.
- Rijden op bepaalde tijdstippen: Veel ongevallen gebeuren ’s nachts. Als jij altijd overdag rijdt, profiteer je daarvan.
- Kilometerstand: Rijd je weinig, dan betaal je minder. Dit is essentieel voor autoverzekering lage kilometerstand.
Dit systeem geeft je directe controle terug. Als jij bewijst dat je veilig rijdt – ongeacht of je 22 of 72 bent – dan daalt jouw premie. Je vervangt een leeftijdslabel door feitelijke, positieve prestaties. Dit voelt veel rechtvaardiger, vind je niet?
VIDEO: Hoe je een KWAADIGE autoverzekering kunt verslaan
Voordelen van rijgedraggebaseerde premies
Als je kiest voor zo’n op gedrag gebaseerde dekking, merk je snel de voordelen:
- Je krijgt een eerlijkere prijs die jouw rijstijl beloont.
- Je wordt aangemoedigd om defensiever en veiliger te rijden.
- Je kunt je autoverzekering jongeren betaalbaarder maken door goed gedrag te tonen.
De rol van schadevrije jaren en je auto
Leeftijd is niet het enige dat telt. Je hebt vast al gemerkt dat je no claim jaren een enorme invloed hebben op de prijs. Hoe langer je geen schade claimt, hoe hoger je korting. Dit weegt zwaar, en terecht. Het is een bewijs van verantwoordelijkheid over een lange periode.
Vergeet ook de specificaties van je auto niet. Een oudere, compacte auto heeft een andere verzekeringswaarde dan een gloednieuwe, krachtige wagen. Sommige aanbieders van flexibele autoverzekeringen houden hier veel gedetailleerder rekening mee dan de traditionele reuzen. Ze kijken naar de diefstalgevoeligheid en de reparatiekosten, los van de leeftijd van de bestuurder.
Tips voor een premie zonder leeftijdsstraf
Hoe navigeer je nu het beste door dit aanbod om die beste autoverzekering te vinden die jou niet straft op basis van je geboortejaar?
- Vergelijk op basis van profiel, niet alleen leeftijd: Gebruik vergelijkingssites, maar filter ook op basis van je werkelijke rijgedrag en schadevrije jaren.
- Onderzoek telematica-opties: Kijk welke maatschappijen een goed beloningssysteem hebben voor voorzichtig rijden. Dit is vaak de sleutel voor bestuurders die vinden dat hun leeftijd hen te duur maakt.
- Overweeg de eigen risico aanpassing: Soms kun je de premie flink verlagen door een hoger eigen risico te accepteren. Dit zet je premie onder druk, onafhankelijk van leeftijd.
- Bundel je verzekeringen: Sommige aanbieders geven aantrekkelijke kortingen als je meerdere polissen bij hen afsluit. Dit is een andere manier om de kosten te drukken.
Wetgeving en de toekomst van verzekeren
In Nederland is er regelgeving die verzekeraars dwingt tot transparantie. Ze moeten aannemelijk kunnen maken waarom ze bepaalde tarieven hanteren. Directe, openlijke leeftijdsdiscriminatie is aan banden gelegd, maar de statistische modellen blijven krachtig. Ze gebruiken leeftijd als een proxy voor risico.
De toekomst wijst echter naar meer individualisering. De technologie maakt het mogelijk om elke bestuurder uniek te prijzen. Als consument heb je de macht om deze verschuiving te versnellen door te kiezen voor de aanbieders die deze moderne, eerlijkere modellen omarmen. Je geeft daarmee een signaal af: ik wil betaald worden voor wie ik ben als bestuurder, niet voor hoe oud ik ben.
Veelgestelde vragen over autoverzekeringen en leeftijd
Je hebt misschien nog praktische vragen over hoe je dit concreet aanpakt. Hieronder vind je antwoorden op de meest gestelde zaken rondom premies en leeftijd bij autoverzekeringen.
Verrijkende links
Begrijp Autoverzekering: eerlijke premie zonder leeftijdsdiscriminatie beter door deze verzameling van artikelen.
Wat is het verschil tussen WA, WA Plus en Allrisk?
WA (Wettelijke Aansprakelijkheid) is de basisverzekering die wettelijk verplicht is. Deze dekt schade die jij aan anderen toebrengt. WA Plus (of beperkt casco) voegt daar dekking aan toe voor bijvoorbeeld diefstal, brand en ruitschade aan je eigen auto. Allrisk (of volledig casco) dekt dit allemaal plus schade aan je eigen auto bij een ongeval, ook als jij de schuldige bent. De premie stijgt met de uitgebreidheid van de dekking.
Heeft mijn woonplaats invloed op de premie?
Ja, absoluut. Verzekeraars kijken naar het risico in jouw postcodegebied. In dichtbevolkte gebieden met veel verkeer en meer kans op diefstal, betaal je vaak een hogere premie dan in rustige landelijke gebieden. Dit is een risicofactor die losstaat van je leeftijd.
Hoe lang duurt het voordat mijn no claimkorting wordt opgebouwd?
De opbouw van schadevrije jaren begint zodra je de eerste keer een autoverzekering afsluit. Na een jaar zonder schade, bouw je één schadevrij jaar op. De korting die je krijgt, stijgt vaak jaarlijks, totdat je het maximum aantal jaren hebt bereikt (vaak rond de 15 tot 20 jaar). Dit is een constante factor die je premie verlaagt, ongeacht hoe oud je bent.
Kan ik een verzekering afsluiten zonder mijn leeftijd te vermelden?
Nee. De leeftijd is een cruciaal gegeven voor de risico-inschatting en wettelijk verplicht bij het afsluiten van een polissen. Wat je wél kunt doen, is de invloed van die leeftijd minimaliseren door te kiezen voor een tariefstelling die rijgedrag of schadevrije jaren zwaarder laat wegen dan je geboortedatum.









